Garantie loyers impayés aux Côtes-de-Corps
Louer aux Côtes-de-Corps sans craindre les impayés ? Une agence de gestion proche vous présente les garanties qu’elle propose avec son mandat.
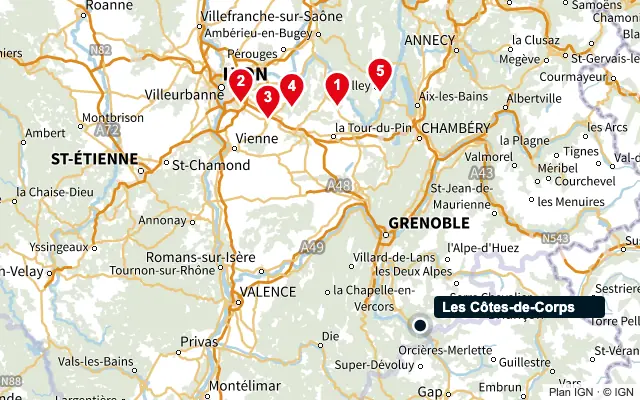
- 5 agences Orpi à 126,9 km au plus
- La plus proche à 99,8 km
- Gratuit et sans engagement
- Demande envoyée à l’agence choisie
Aux Côtes-de-Corps, 73 habitants et un taux de vacance de seulement 3,1 % dessinent un marché fluide où les biens se relouent vite. La vacance y est rare, mais le risque d'impayé demeure pour tout bailleur. La garantie loyers impayés sécurise le revenu locatif en couvrant les loyers non réglés, quel que soit le dynamisme du marché.
Dans une commune à taille humaine comme Les Côtes-de-Corps, avec ses 73 habitants, le vivier de candidats est plus restreint, ce qui peut conduire un bailleur à louer à un profil moins facile à départager. La garantie loyers impayés sécurise alors le revenu sans freiner la location. Geremonbien aide les bailleurs des Côtes-de-Corps à protéger leurs loyers tout en restant ouverts à la demande locale.
Concrètement, la garantie loyers impayés est une assurance souscrite par le bailleur : en cas de défaillance du locataire, l'assureur prend en charge les loyers impayés, dans la limite d'un plafond et selon les conditions du contrat. La plupart des formules couvrent aussi les frais de procédure et, parfois, les dégradations locatives. Elle repose sur un locataire dont le dossier répond à des critères de solvabilité. Geremonbien présente ces repères aux bailleurs, en complément de la gestion locative aux Côtes-de-Corps.
Que votre bien soit un studio ou une maison, sécuriser son revenu locatif aux Côtes-de-Corps commence par le choix d'une garantie adaptée à votre situation et à votre locataire. Geremonbien accompagne les bailleurs dans cette démarche, en clarifiant les conditions et les plafonds de couverture de chaque solution, y compris pour ceux qui envisagent de déléguer la gestion à Geremonbien.
Fonctionnement · Garantie loyers impayés
Comment fonctionne la GLI aux Côtes-de-Corps ?
Souscrire une garantie loyers impayés revient à transférer à un assureur le risque de non-paiement : si le locataire cesse de régler son loyer, la GLI verse au bailleur les sommes dues, dans les limites et plafonds fixés au contrat. Frais de procédure et, selon les formules, dégradations locatives peuvent s'ajouter à cette couverture de base. Aux Côtes-de-Corps, l'éligibilité repose sur la solvabilité du locataire évaluée à l'entrée. En contrepartie d'une prime, le bailleur sécurise un revenu locatif régulier. Geremonbien détaille ces repères aux propriétaires des Côtes-de-Corps, l'étendue précise de la garantie variant selon le contrat souscrit.
La garantie loyers impayés suppose des conditions précises. L'assureur s'assure d'abord de la solvabilité du locataire : ressources suffisantes au regard du loyer, pièces justificatives au dossier. Ensuite, le principe de non-cumul s'applique le plus souvent — on ne peut additionner une GLI et une caution physique sur un même bail, hors exceptions prévues par la loi. Le bailleur arbitre ainsi entre garantie assurantielle et garant personnel. Aux Côtes-de-Corps, ces règles sont nationales. Geremonbien éclaire les bailleurs des Côtes-de-Corps sur ces conditions d'éligibilité, l'application concrète relevant des clauses du contrat retenu.
La garantie loyers impayés suppose des conditions précises. L'assureur s'assure d'abord de la solvabilité du locataire : ressources suffisantes au regard du loyer, pièces justificatives au dossier. Ensuite, le principe de non-cumul s'applique le plus souvent — on ne peut additionner une GLI et une caution physique sur un même bail, hors exceptions prévues par la loi. Le bailleur arbitre ainsi entre garantie assurantielle et garant personnel. Aux Côtes-de-Corps, ces règles sont nationales. Geremonbien éclaire les bailleurs des Côtes-de-Corps sur ces conditions d'éligibilité, l'application concrète relevant des clauses du contrat retenu.
Contexte locatif
Part locataires11,1 %
Propriétaires88,9 %
Population73
Vous portez un projet de garantie des loyers impayés aux Côtes-de-Corps ? Nos conseillers analysent votre situation locale et vous proposent une approche adaptée au tissu immobilier de votre commune.
Pour aller plus loin sur votre projet de garantie des loyers impayés aux Côtes-de-Corps, sélectionnez l'agence la plus proche et lancez la conversation.
Structure du parc · INSEE
Profil locatif des Côtes-de-Corps
Avec 96 logements pour 73 habitants, Les Côtes-de-Corps présente un tissu où 11,1% des ménages sont locataires et 88,9% propriétaires. Cette répartition reflète le volume de baux en cours, et donc de revenus locatifs susceptibles d'être sécurisés. Plus la part locative est élevée, plus la question de la couverture du risque d'impayé est répandue. Geremonbien s'appuie sur cette lecture du parc pour situer l'enjeu auprès des bailleurs des Côtes-de-Corps.
Au-delà des proportions, ce profil rappelle que le risque d'impayé n'est pas une abstraction aux Côtes-de-Corps : chaque bail en cours représente un revenu à préserver. Un impayé prolongé peut déséquilibrer le budget d'un bailleur, surtout lorsqu'un crédit finance le bien. La garantie loyers impayés répond à ce risque en assurant la continuité du revenu. Geremonbien apporte ces repères aux bailleurs des Côtes-de-Corps, pour qu'ils mesurent l'intérêt d'une couverture au regard de leur propre exposition.
Au-delà des proportions, ce profil rappelle que le risque d'impayé n'est pas une abstraction aux Côtes-de-Corps : chaque bail en cours représente un revenu à préserver. Un impayé prolongé peut déséquilibrer le budget d'un bailleur, surtout lorsqu'un crédit finance le bien. La garantie loyers impayés répond à ce risque en assurant la continuité du revenu. Geremonbien apporte ces repères aux bailleurs des Côtes-de-Corps, pour qu'ils mesurent l'intérêt d'une couverture au regard de leur propre exposition.
Parc immobilier
Logements total96
Part locataires11,1 %
Propriétaires88,9 %
Population73
Marché locatif · INSEE
Marché locatif et risque aux Côtes-de-Corps
Le marché locatif des Côtes-de-Corps s'organise autour de 73 habitants et 96 logements, où 11,1% des ménages sont locataires et 88,9% propriétaires. Derrière ces proportions se profilent autant de baux dont les loyers constituent un revenu à protéger. Geremonbien part de ce socle pour éclairer l'enjeu de la garantie loyers impayés aux Côtes-de-Corps.
Aux Côtes-de-Corps, 39,6% seulement des 96 logements sont occupés à l'année : le parc est d'abord fait de résidences secondaires et de logements occasionnels (environ 57,3%). Dans une commune de ce profil, un taux de vacance très bas et un indice de tension élevé décrivent surtout le poids de ces résidences ; ils ne mesurent pas une pénurie de logements à louer à l'année. La demande se lit donc bien par bien, selon l'usage visé : location à l'année ou location saisonnière.
Avec 96 logements pour 73 habitants, Les Côtes-de-Corps présente une densité résidentielle qui reflète le potentiel locatif local, et donc le nombre de bailleurs susceptibles de protéger leurs revenus. Geremonbien s'appuie sur ce repère pour situer le sujet de la garantie loyers impayés aux Côtes-de-Corps.
Au bout du compte, aux Côtes-de-Corps, le marché locatif — sa tension, sa vacance, sa demande — décrit l'environnement dans lequel un bailleur loue, mais ne supprime jamais le risque d'impayé, qui tient au locataire et non au marché. C'est précisément ce que couvre la garantie loyers impayés : la continuité du revenu, quel que soit le contexte. Comprendre cette distinction évite de confondre dynamisme du marché et sécurité du paiement. Geremonbien éclaire ce point pour les bailleurs des Côtes-de-Corps, l'étendue de la couverture dépendant du contrat retenu.
Marché locatif
Part locataires11,1 %
Propriétaires88,9 %
Taux vacance3,1 %
Logements vacants3
Population73
Solvabilité · INSEE / Filosofi
Solvabilité et risque d'impayé aux Côtes-de-Corps
Pour Les Côtes-de-Corps, la donnée de revenu médian (INSEE / Filosofi) n'est pas disponible à l'échelle communale. Cette absence ne change pas la logique de sécurisation : une garantie loyers impayés repose sur les justificatifs du locataire, examinés un à un. Geremonbien accompagne les bailleurs des Côtes-de-Corps dans cette vérification.
Les 73 habitants des Côtes-de-Corps composent un bassin locatif où la diversité des candidats appelle une évaluation attentive des dossiers. Cette échelle démographique situe l'ampleur du sujet. Geremonbien s'appuie sur ce repère pour accompagner l'information des bailleurs des Côtes-de-Corps sur la couverture du risque d'impayé.
En définitive, aux Côtes-de-Corps, le profil des ménages éclaire le risque locatif sans jamais le déterminer pour un bail donné : la solvabilité se mesure dossier par dossier, et même un locataire solide peut connaître un imprévu. C'est là que la garantie loyers impayés joue son rôle, en assurant la continuité du revenu quel que soit le contexte social. Bien comprise, elle n'est pas un frein à la location mais un levier pour louer plus largement, en confiance. Geremonbien réunit ces repères pour les bailleurs des Côtes-de-Corps, l'étendue de la couverture dépendant du contrat souscrit.
Profil socio-économique
Population73
Protections · GLI, Visale, caution
Sécuriser ses revenus locatifs aux Côtes-de-Corps
Trois grandes protections coexistent pour le bailleur. La GLI, assurance privée, indemnise les loyers impayés contre une prime et selon un plafond de garantie. Visale, dispositif public et gratuit d'Action Logement, se porte caution pour des locataires éligibles, souvent jeunes ou en mobilité professionnelle. La caution physique mobilise un garant qui s'engage personnellement. Aux Côtes-de-Corps, le bon choix dépend du locataire et des conditions propres à chaque solution. Geremonbien accompagne les bailleurs des Côtes-de-Corps dans cette comparaison, sans se substituer aux clauses des contrats.
L'étendue de la couverture varie selon la solution retenue. Une garantie loyers impayés prend généralement en charge les loyers et charges non réglés, dans la limite d'un plafond global et d'une durée d'indemnisation fixés au contrat. Beaucoup de formules ajoutent la prise en charge des frais de procédure et, en option, des dégradations locatives au-delà du dépôt de garantie. Visale couvre les impayés selon ses propres plafonds et règles. La caution physique, elle, dépend de la solvabilité du garant. Aux Côtes-de-Corps, comme partout, il est essentiel de lire ces conditions avant de souscrire. Geremonbien aide les bailleurs des Côtes-de-Corps à comprendre ce que couvre — et ne couvre pas — chaque dispositif.
Le coût d'une garantie loyers impayés se mesure en pourcentage du loyer charges comprises : la prime annuelle représente le plus souvent quelques pour cent des loyers, en contrepartie d'une protection du revenu. Cette prime constitue une charge que le bailleur peut, sous conditions, déduire de ses revenus fonciers — un point à vérifier auprès d'un professionnel de la fiscalité. Visale, à l'inverse, est gratuite pour le bailleur, mais réservée à des locataires éligibles. La caution physique n'a pas de coût direct, mais son efficacité dépend de la solvabilité du garant. Aux Côtes-de-Corps, l'arbitrage se fait entre coût, étendue de la couverture et profil du locataire. Geremonbien éclaire les bailleurs des Côtes-de-Corps sur ces paramètres.
Lorsqu'un loyer reste impayé, la garantie intervient selon les règles du contrat : déclaration du sinistre, délai de carence éventuel, puis indemnisation des loyers dus dans les plafonds prévus, souvent assortie d'une prise en charge des frais de procédure. Pour le bailleur, l'essentiel est préservé : la continuité du revenu. Encore faut-il respecter les conditions de déclaration. Aux Côtes-de-Corps, ces modalités dépendent du contrat. Geremonbien accompagne les bailleurs des Côtes-de-Corps dans la compréhension de ce mécanisme d'indemnisation.
Au final, sécuriser ses revenus locatifs aux Côtes-de-Corps revient à choisir, en connaissance de cause, entre garantie loyers impayés, Visale et caution physique : ces dispositifs ne se cumulent pas sur un même bail, sauf logement loué à un étudiant ou à un apprenti (article 22-1 de la loi du 6 juillet 1989). Le bon dispositif dépend du locataire, du loyer et de l'exposition du bailleur. Loin d'être un frein, cette protection permet souvent de louer plus largement, sans renoncer à la sécurité du revenu. Geremonbien réunit ces repères pour les bailleurs des Côtes-de-Corps et les accompagne dans leur choix, l'étendue exacte de chaque couverture relevant des conditions du contrat souscrit.
Questions fréquentes — Les Côtes-de-Corps
- Pour sécuriser son revenu locatif face au risque de défaillance du locataire. Aux Côtes-de-Corps, 11,1% des ménages sont locataires : autant de baux dont les loyers méritent d'être protégés, surtout lorsqu'un crédit finance le bien.
- Après déclaration du sinistre et un éventuel délai de carence, l'assureur verse les loyers dus dans les limites du contrat et peut prendre en charge les frais de procédure. Le respect des conditions de déclaration est essentiel.
- En principe non, sur un même bail, sauf exceptions prévues par la loi (locataire étudiant ou apprenti). Le bailleur choisit entre garantie assurantielle et garant personnel.
Risque DPE · calendrier 2025–2034
Évaluer l'impact DPE sur mon bien →
Les logements classés G ne peuvent plus être mis en location depuis 2025 ; les F suivront en 2028, les E en 2034. Nos conseillers évaluent la situation de votre bien aux Côtes-de-Corps.