
Fiscalité bailleur aux Chères
Vous louez un bien aux Chères ? Une agence de gestion proche vous explique comment vos loyers sont suivis et ce qu’elle vous remet pour votre déclaration.
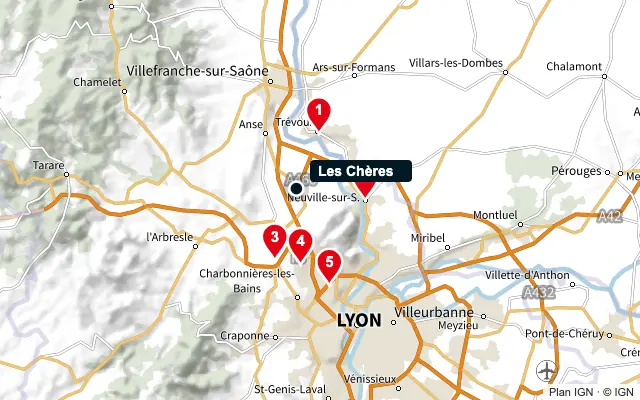
- 5 agences Orpi à 10,9 km au plus
- La plus proche à 6,3 km
- Gratuit et sans engagement
- Demande envoyée à l’agence choisie
La fiscalité bailleur aux Chères s'impose comme un sujet central sur un marché sous pression : la tension y est élevée et 22,2% des ménages sont locataires, signe d'une activité locative soutenue. Les loyers perçus constituent des revenus fonciers imposables, dont le traitement dépend du régime choisi — micro-foncier au forfait ou régime réel sur charges déductibles. Bien connaître ces régimes, c'est éviter de payer plus que nécessaire. La fiscalité bailleur aux Chères obéit à des règles communes à tout le territoire ; leur application optimale dépend de chaque situation, qu'un conseiller fiscal saura éclairer.
Le marché des Chères réunit 1 504 habitants avec un taux de vacance de 5,8 %, un niveau mesuré : les revenus fonciers y sont relativement réguliers, ce qui facilite le suivi déclaratif d'une année sur l'autre. Le choix du régime fiscal se raisonne alors sur la durée plutôt que sur un aléa ponctuel.
À l'échelle d'une commune de 1 504 habitants comme Les Chères, la location relève fréquemment de bailleurs individuels, dont la fiscalité se joue sur des arbitrages simples mais déterminants entre forfait et frais réels. D'où l'importance de bien s'informer.
Au cœur de la fiscalité bailleur, le choix se joue entre deux régimes : le micro-foncier, simple et forfaitaire, et le régime réel, plus fin, qui autorise la déduction des charges et la création d'un déficit foncier. L'arbitrage dépend de chaque situation patrimoniale et structure l'imposition sur plusieurs années. S'y ajoutent les règles propres à la location meublée et les prélèvements sociaux, à intégrer dans toute réflexion. Geremonbien rappelle ces repères factuels à qui veut gérer son bien locatif aux Chères, sans se substituer à un conseil personnalisé.
Les règles présentées ici donnent une vue d'ensemble de la fiscalité du bailleur aux Chères, utile pour aborder le sujet en connaissance de cause, y compris avant de déléguer la gestion à Geremonbien. Pour un arbitrage adapté à votre patrimoine et à votre foyer, le recours à un conseiller fiscal ou à un expert-comptable reste la meilleure garantie.
Régimes · Fiscalité bailleur
Les régimes fiscaux du bailleur aux Chères
Aux Chères comme partout, les loyers d'une location nue relèvent des revenus fonciers, imposés au barème de l'impôt sur le revenu. Deux régimes existent. Le micro-foncier s'applique automatiquement lorsque les revenus fonciers bruts annuels ne dépassent pas 15 000 € : il ouvre droit à un abattement forfaitaire de 30 % censé couvrir les charges, sans déduction supplémentaire. Le régime réel s'applique au-delà de ce seuil, ou sur option pour les bailleurs dont les charges réelles excèdent 30 % des loyers. Il permet de déduire les charges effectivement supportées — intérêts d'emprunt, charges de copropriété, frais de gestion, certains travaux, ce qui pose la question de déduire les travaux de rénovation DPE. Ce choix structure l'imposition pour plusieurs années. Geremonbien présente ces régimes aux bailleurs des Chères à titre informatif ; le choix le plus avantageux dépend de chaque situation et mérite l'avis d'un conseiller fiscal.
Louer en meublé change le cadre fiscal : les recettes relèvent des BIC et non des revenus fonciers. Deux options là encore — le micro-BIC, avec son abattement forfaitaire de 50 % sous le seuil applicable, et le régime réel, qui ouvre la possibilité d'amortir le logement et son mobilier sous le statut de loueur en meublé non professionnel (LMNP). Ce choix influe nettement sur l'impôt dû. Aux Chères, les deux formes de location coexistent, ce qui rend l'information d'autant plus utile. Geremonbien présente ces régimes aux bailleurs des Chères à titre général ; la décision revient à chacun, idéalement avec un conseiller fiscal.
Louer en meublé change le cadre fiscal : les recettes relèvent des BIC et non des revenus fonciers. Deux options là encore — le micro-BIC, avec son abattement forfaitaire de 50 % sous le seuil applicable, et le régime réel, qui ouvre la possibilité d'amortir le logement et son mobilier sous le statut de loueur en meublé non professionnel (LMNP). Ce choix influe nettement sur l'impôt dû. Aux Chères, les deux formes de location coexistent, ce qui rend l'information d'autant plus utile. Geremonbien présente ces régimes aux bailleurs des Chères à titre général ; la décision revient à chacun, idéalement avec un conseiller fiscal.
Contexte locatif
Logements total659
Part locataires22,2 %
Propriétaires77,8 %
Demande locativeélevée
Population1 504
Vous portez un projet de fiscalité du bailleur aux Chères ? Nos conseillers analysent votre situation locale et vous proposent une approche adaptée au tissu immobilier de votre commune.
Pour aller plus loin sur votre projet de fiscalité du bailleur aux Chères, sélectionnez l'agence la plus proche et lancez la conversation.
Structure du parc · INSEE
Profil locatif des Chères
Le parc des Chères compte 659 logements pour 1 504 habitants, dont 22,2% occupés par des locataires et 77,8% par des propriétaires. Cette structure éclaire l'ampleur de l'activité locative locale : plus la part de locataires est élevée, plus nombreux sont les bailleurs concernés par la fiscalité des revenus fonciers. Connaître ce contexte permet de situer l'enjeu déclaratif à l'échelle de la commune. Geremonbien intègre ce profil INSEE à titre informatif, pour aider les bailleurs des Chères à mieux comprendre le cadre dans lequel s'inscrit leur fiscalité.
Au-delà des proportions, ce profil rappelle que la fiscalité bailleur n'est pas un sujet marginal aux Chères : une part notable des ménages tire ou pourrait tirer des revenus de la location. Or, mal maîtrisée, cette fiscalité peut réduire sensiblement le rendement net d'un bien. Comprendre les régimes, anticiper la déclaration et tenir une comptabilité claire des charges sont les bons réflexes. Geremonbien apporte ces repères aux bailleurs des Chères, en rappelant que toute optimisation doit être validée par un conseiller fiscal au regard de la situation de chacun.
Au-delà des proportions, ce profil rappelle que la fiscalité bailleur n'est pas un sujet marginal aux Chères : une part notable des ménages tire ou pourrait tirer des revenus de la location. Or, mal maîtrisée, cette fiscalité peut réduire sensiblement le rendement net d'un bien. Comprendre les régimes, anticiper la déclaration et tenir une comptabilité claire des charges sont les bons réflexes. Geremonbien apporte ces repères aux bailleurs des Chères, en rappelant que toute optimisation doit être validée par un conseiller fiscal au regard de la situation de chacun.
Parc immobilier
Logements total659
Part locataires22,2 %
Propriétaires77,8 %
Population1 504
Marché locatif · INSEE
Marché locatif aux Chères
Aux Chères, le marché locatif réunit 1 504 habitants et 659 logements, dont 22,2% occupés par des locataires contre 77,8% de propriétaires. Cette part locative reflète le volume de bailleurs susceptibles de percevoir des revenus fonciers et donc d'être concernés par leur imposition. Plus elle est élevée, plus la fiscalité du bailleur est un sujet répandu localement. Geremonbien transforme cette donnée INSEE en repère factuel pour situer le contexte fiscal aux Chères.
Le marché des Chères affiche 5,8 % de logements vacants, soit 38 biens inoccupés : un niveau mesuré. Cette stabilité des revenus fonciers permet de raisonner le régime fiscal sur la durée plutôt que sur un aléa. Geremonbien apporte ce repère aux bailleurs des Chères.
La tension locative aux Chères est élevée : la demande de logements y dépasse nettement l'offre. Pour un bailleur, cette intensité soutient des revenus fonciers réguliers, qui s'ajoutent au revenu imposable du foyer et relèvent du barème de l'impôt sur le revenu, majoré des prélèvements sociaux. Plus ces revenus sont élevés, plus le choix d'un régime fiscal adapté pèse sur le rendement net. Geremonbien rappelle ces repères aux bailleurs des Chères, l'optimisation relevant d'un conseiller fiscal.
Le parc des Chères compte 659 logements pour 1 504 habitants : un volume qui donne la mesure du nombre de biens susceptibles de générer des revenus fonciers. Plus le parc locatif est important, plus la fiscalité du bailleur concerne d'habitants. Ce repère complète la lecture du marché et situe l'enjeu déclaratif local. Geremonbien intègre cette donnée INSEE pour éclairer, aux Chères, le contexte fiscal de la location.
En définitive, la fiscalité fait toute la différence entre un loyer brut, à rapprocher du loyer estimé aux Chères, et un revenu net : le régime retenu, les charges déductibles et le statut — nu ou meublé — déterminent l'impôt dû. Anticiper vaut mieux que subir. Geremonbien réunit ces repères pour les bailleurs des Chères, en rappelant qu'une décision adaptée passe par un conseiller fiscal.
Marché locatif
Part locataires22,2 %
Propriétaires77,8 %
Taux vacance5,8 %
Logements vacants38
Demande locativeélevée
Population1 504
Revenus des ménages · INSEE / Filosofi
Revenus et imposition aux Chères
Aux Chères, le revenu médian des ménages atteint 2 297 € par mois, soit 27 560 € par an : un niveau confortable qui situe les foyers locaux dans des tranches d'imposition souvent plus élevées. Or les revenus fonciers s'ajoutent à ce revenu imposable et sont taxés à la tranche marginale du foyer, majorée des prélèvements sociaux. Pour un bailleur déjà bien imposé, l'écart entre micro-foncier et régime réel — et la possibilité d'un déficit foncier — peut peser lourd. Geremonbien rappelle ce mécanisme factuel aux bailleurs des Chères ; l'optimisation chiffrée relève d'un conseiller fiscal.
Avec 1 504 habitants, Les Chères dispose d'un bassin résidentiel dont la taille reflète le nombre potentiel de bailleurs et de déclarations de revenus fonciers. Plus la commune est peuplée, plus les profils fiscaux sont variés. Ce repère démographique aide à situer l'ampleur du sujet à l'échelle locale. Geremonbien intègre cette donnée pour éclairer le contexte fiscal des bailleurs des Chères, à titre informatif.
Au final, les données de revenu des Chères situent le décor sans déterminer l'impôt : la fiscalité d'un bailleur se calcule sur ses loyers, ses charges et son foyer. Connaître ces mécanismes permet d'aborder la déclaration avec méthode. Geremonbien fournit ces repères aux bailleurs des Chères, en renvoyant à un conseiller fiscal pour toute décision personnalisée.
Profil socio-économique
Revenu médian2 297 €/mois
Revenu annuel27 560 €/an
Population1 504
Déclaration & optimisation · Repères factuels
Déclarer et optimiser ses revenus fonciers aux Chères
Sur le plan déclaratif, les revenus fonciers se déclarent chaque année au printemps, en même temps que la déclaration de revenus. Les bailleurs au micro-foncier reportent simplement le montant brut des loyers sur la déclaration principale ; ceux au régime réel remplissent une déclaration spécifique détaillant loyers et charges déductibles. L'option pour le régime réel s'exerce et engage le bailleur pour trois ans, reconductibles. Aux Chères, ces obligations sont les mêmes que sur l'ensemble du territoire. Geremonbien rappelle ce calendrier aux bailleurs des Chères à titre informatif, sans se substituer à un conseiller fiscal pour la déclaration elle-même.
Parmi les outils du régime réel, le déficit foncier mérite l'attention : si les charges d'un bien excèdent ses loyers, le déficit s'impute sur le revenu global jusqu'à 10 700 € par an, l'excédent se reportant sur les revenus fonciers des dix années suivantes. C'est un moyen de lisser l'impôt lorsqu'un bailleur supporte des dépenses élevées. Les intérêts d'emprunt suivent des règles propres. Geremonbien présente ce mécanisme aux bailleurs des Chères de façon générale ; le calcul exact relève d'un conseiller fiscal.
Concrètement, arbitrer entre micro-foncier et régime réel revient à comparer l'abattement forfaitaire de 30 % aux charges réellement supportées. Au-delà de ce seuil de charges, le réel devient souvent plus intéressant ; en deçà, le micro-foncier suffit. Loyers, emprunt et charges sont les variables clés. Geremonbien présente cette logique aux bailleurs des Chères sans recommandation individuelle : le conseil personnalisé revient à un professionnel de la fiscalité.
Il faut enfin rappeler que les revenus fonciers nets supportent, en plus de l'impôt sur le revenu, les prélèvements sociaux au taux de 17,2 %. Cette charge s'ajoute à la tranche marginale du foyer et pèse sur le rendement net réel d'une location, quel que soit le régime. En tenir compte évite les mauvaises surprises au moment de l'avis d'imposition. Aux Chères, ces prélèvements s'appliquent comme partout en France. Geremonbien signale ce point aux bailleurs des Chères à titre factuel ; l'estimation complète de la charge fiscale relève d'un conseiller fiscal.
Ces principes posent un cadre, mais ne remplacent pas une analyse individuelle : la fiscalité dépend trop de chaque situation pour se résumer à une règle unique. Aux Chères, un bailleur a tout intérêt à valider ses choix — régime, déficit foncier, statut meublé — avec un conseiller fiscal. Geremonbien fournit ces repères aux bailleurs des Chères à titre informatif, en encourageant le recours à un professionnel pour toute décision.
Questions fréquentes — Les Chères
- Les loyers d'une location nue sont des revenus fonciers, imposés au barème de l'impôt sur le revenu et soumis aux prélèvements sociaux de 17,2 %. Deux régimes existent : micro-foncier ou réel. Pour votre cas, consultez votre conseiller fiscal.
- Le micro-foncier (abattement forfaitaire de 30 %) s'applique sous 15 000 € de revenus fonciers bruts annuels ; le régime réel permet de déduire les charges réelles. Le réel devient souvent avantageux si les charges dépassent 30 %. Un conseiller fiscal valide le bon choix.
- Au régime réel, lorsque les charges dépassent les loyers, le déficit s'impute sur le revenu global jusqu'à 10 700 € par an, le surplus étant reporté dix ans. Son application précise relève d'un conseiller fiscal.
- Oui : les loyers meublés relèvent des BIC, avec le micro-BIC (abattement de 50 %) ou le réel (amortissement possible en LMNP). Le choix entre nu et meublé a des effets fiscaux importants à étudier avec un professionnel.
- Chaque année lors de la campagne déclarative de printemps. Au micro-foncier, on reporte le montant brut des loyers ; au régime réel, une déclaration dédiée détaille les charges. Le calendrier est national.
Marché en recul · gestion sécurisée
Confier la gestion de mon bien →
Les prix aux Chères ont reculé de +4,1 % en 12 mois. Sécuriser vos revenus locatifs devient prioritaire — nos conseillers optimisent la gestion de votre bien.